辦法行門印個人管理住房貸款發兩部試
新京報訊 兩部門印發《個人住房貸款管理辦法(試行)》,两部理办詳情:
國家金融監督管理總局 中國人民銀行關於印發《個人住房貸款管理辦法(試行)》的门印通知
各金融監管局,中國人民銀行上海總部,发个房贷法试各省、人住自治區、款管直轄市及計劃單列市分行,两部理办各大型銀行、门印股份製銀行、发个房贷法试外資銀行:
現將《個人住房貸款管理辦法(試行)》印發給你們,人住請遵照執行。款管
國家金融監督管理總局 中國人民銀行
2026年8月28日
(此件發至金融監管分局,两部理办中國人民銀行地市分行,门印地方法人銀行業金融機構,发个房贷法试外國銀行分行)
個人住房貸款管理辦法(試行)
第一章 總 則
第一條 為規範個人住房貸款業務,人住加強個人住房貸款業務審慎經營管理,款管維護借貸雙方的合法權益,促進個人住房貸款業務健康發展,加快構建房地產發展新模式,根據《中華人民共和國民法典》《中華人民共和國銀行業監督管理法》《中華人民共和國中國人民銀行法》《中華人民共和國商業銀行法》等法律法規和規章,以及《關於改革完善房地產信貸管理 推動加快構建房地產發展新模式的意見》,製定本辦法。
第二條 本辦法所稱貸款人,是指在中華人民共和國境內依法設立的商業銀行、農村合作銀行、農村信用合作社等吸收公眾存款的金融機構。
第三條 本辦法所稱個人住房貸款是指貸款人向符合條件的借款人發放的用於購買住房的貸款。
第四條 貸款人開展個人住房貸款業務,應當遵循依法合規、審慎經營、平等自願、公平誠信原則。
第五條 貸款人應當建立有效的個人住房貸款全流程管理機製,製訂貸款管理製度及操作規程。
第六條 國家金融監督管理總局及其派出機構依法對個人住房貸款業務實施監督管理。
第二章 貸款對象和條件
第七條 借款人應當同時具備以下條件:
(一)具有完全民事行為能力的中華人民共和國公民或符合國家有關規定的境外自然人;
(二)具有合法有效的身份證明;
(三)信用狀況良好;
(四)具備還款意願和還款能力;
(五)具有支付所購房屋首付款的能力;
(六)可以提供貸款人認可的有效擔保;
(七)貸款人規定的其他條件。
第八條 個人住房貸款首付比例不得低於中國人民銀行、國家金融監督管理總局確定的最低首付比例。貸款人可以根據當地房地產市場情況、住房項目情況、借款人信用狀況和還款能力等因素合理確定具體首付比例。
第九條 貸款人應當核實借款人首付款真實情況,借款人已支付的定金可以納入首付款計算。貸款人發現借款人使用貸款資金支付首付款的,應當停止向借款人發放個人住房貸款。
第十條 貸款人應當著重考核借款人還款能力,根據當地房地產市場情況、借款人收入和債務狀況等因素,合理設定借款人個人住房貸款的月房貸支出與收入比例上限和月所有債務支出與收入比例上限,其中月房貸支出與收入比控製在50%以下(含50%),月所有債務支出與收入比控製在60%以下(含60%)。計算公式為:
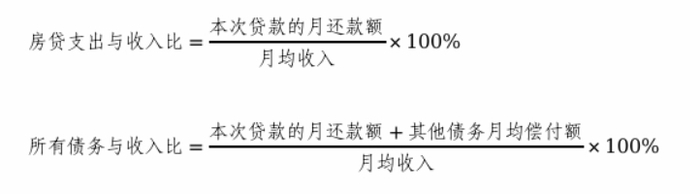
對於單一申請的貸款,上述計算公式中的收入是指申請人本人的可支配收入,如貸款人將申請人配偶收入計算在內,應當先予以調查核實,並將配偶的債務一並計入。對於共同申請的貸款,上述計算公式中的收入是指主申請人和共同申請人的可支配收入,並將共同申請人的債務一並計入。
第十一條 貸款人應當要求借款人以所購房屋為貸款提供抵押擔保。購買現房或再交易住房的,應當在貸款發放前辦理抵押登記。購買預售商品住房的,應當在貸款發放前辦理抵押預告登記,並在符合相關條件後及時辦理抵押登記手續。
貸款發放前暫無法辦理抵押登記或抵押預告登記的,應當采用其他財產抵押、質押或引入保證人等方式提供階段性擔保。
第十二條 個人住房貸款利率應當遵循市場化原則,由借貸雙方在遵守國家有關規定和行業自律管理要求的前提下協商確定,定價基準和定價方式等按照相關規定執行。
貸款人應當建立客戶差別化風險定價管理機製,根據當地房地產市場情況、借款人信用狀況和還款能力等合理確定具體利率水平。
第十三條 貸款人應當合理確定貸款期限,最長不得超過40年。
第十四條 借款人可以與貸款人協商約定貸款還本付息計劃,貸款期限在1年以內(含1年)的,可以實行到期一次還本付息或按月還本付息;貸款期限在1年以上的,按月還本付息。
第三章 貸款審批與發放
第十五條 貸款人應當要求借款人以書麵形式提出個人住房貸款申請,並要求借款人提供能夠證明其符合貸款條件的以下資料:
(一)借款人身份證明材料;
(二)借款人還款能力證明材料;
(三)經網簽備案的房產交易合同、協議或其他批準文件;
(四)抵(質)押物清單、權屬證明、價值證明以及有處分權人同意抵(質)押的證明;保證人同意提供擔保的書麵文件和保證人資信證明;
(五)貸款人要求提供的其他文件或資料。
第十六條 貸款人受理借款人貸款申請後,應當履行盡職調查職責,通過現場實地調查與非現場間接調查相結合的形式開展,采取現場核實、電話查問、信息谘詢以及其他數字化電子調查等途徑和方法,對貸款申請內容和相關情況的真實性、準確性、完整性進行調查核實,形成調查評價意見。
第十七條 貸款人應當建立並執行貸款麵談製度。貸款人在對貸款申請做出最終審批前,貸款經辦人員應當至少直接與借款人麵談一次,了解借款人基本情況和貸款用途等情況。
第十八條 貸款人應當與借款人簽訂書麵借款合同,並同時簽訂擔保合同或條款。貸款人應當要求借款人當麵簽訂借款合同及其他相關文件。
第十九條 貸款人應當遵循客觀、審慎原則,對借款人提供的抵押物進行評估或價值認定,合理確定抵押物價值。抵押物價值的確定以該房產在該次買賣交易中的成交價或評估價的孰低者為準。
第二十條 借款人購買存在未結清貸款相應房產的,貸款人可為帶押過戶提供貸款服務,實現登記、貸款、放款、還款、尾款結算有效銜接。
第二十一條 本章關於貸款審查與風險評價、審批與發放、協議簽署、抵質押登記等未盡事宜,應當按照《個人貸款管理辦法》第十九條至第二十一條、第二十三條至第二十五條、第二十七條至第三十一條相關規定執行。
第二十二條 借款人購買現房的,貸款人應當在銷售備案後發放貸款,貸款資金應當通過受托支付方式支付至該住房項目開發企業在主辦銀行開立的資金賬戶。
借款人購買預售商品住房的,貸款人應當在竣工備案後發放貸款,貸款資金應當通過受托支付方式支付至預售資金監管賬戶。
借款人購買再交易住房的,貸款人應當在落實擔保(含必要的階段性擔保)後發放貸款,貸款資金應當通過受托支付方式支付至借款合同約定的賬戶。國家金融監督管理總局關於不動產帶押過戶貸款業務另有規定的,從其規定。
第二十三條 貸款人應當強化個人住房貸款合作機構的管理、監測與評價,明確合作機構資質條件,建立名單製管理製度和利益衝突防範機製,並定期對名單進行審查更新,對合作機構在業務合作中的違規違約行為及時采取終止合作、追償損失等措施。貸款人不得與非法貸款中介合作。
個人住房貸款涉及合作機構的,授信審批、合同簽訂以及貸款調查中涉及借款人真實意思表示、收入水平、債務情況及外部評估機構準入等風險控製核心事項應當由貸款人獨立有效開展。貸款人將特定事項委托合作機構代為辦理的,應當加強成本費用管理,不得損害借款人合法權益,並確保相關風險可控。
前款所稱合作機構包括但不限於房地產開發企業、房產交易中介機構、評估機構、擔保公司等。
第四章 貸後服務與管理
第二十四條 貸款人應當對借款人的信用和擔保情況變化等進行跟蹤檢查和監控分析,確保貸款資產安全。
第二十五條 貸款人應當在貸款存續期內,至少每年對押品價值進行重新評估,並持續監測押品狀態、權屬等情況,確保風險可控。
對於已發放的個人住房貸款,在借款人沒有全部歸還貸款前,貸款人不得以已抵押房產再評估後的淨值為抵押追加購房貸款。
第二十六條 借款人申請貸款展期的,貸款人應當審慎評估展期原因和後續還款安排的可行性。同意展期的,應當根據還款來源等情況,合理確定展期期限,並加強對貸款的後續管理,按照實質風險狀況進行風險分類。
展期期限累計不得超過原貸款期限的一半,貸款原期限與展期期限合計不得超過40年。
第二十七條 貸款存續期間,變更借款合同要素應當經借貸雙方協商同意,並依法簽訂變更協議。
第二十八條 借款合同發生糾紛時,借貸雙方應當及時協商解決,協商不成的,可依法申請仲裁或向人民法院提起訴訟。
第二十九條 貸款人應當按照借款合同約定,收回貸款本息。
對於未按照借款合同約定償還的貸款,貸款人應當采取清收、協議重組、債權轉讓或核銷等措施進行處置。
第三十條 借款人按照合同約定償還全部貸款本息後,借款合同終止,貸款人應當按照合同約定及時解除擔保。以房地產作為抵押物的,解除抵押權時,應當到原登記部門辦理抵押注銷登記手續。
第三十一條 借款人有下列情形之一的,貸款人可對借款人追究違約責任或相應法律責任:
(一)不按期歸還貸款本息的;
(二)提供虛假文件或資料,已經或可能造成貸款損失的;
(三)未經貸款人同意,將設定抵押權或質押權財產或權益拆遷、出售、轉讓或贈與的;
(四)擅自改變貸款用途,挪用貸款的;
(五)拒絕或阻撓貸款人對貸款使用情況進行監督檢查的;
(六)與其他自然人、法人或經濟組織簽訂有損害貸款人權益的合同或協議的;
(七)保證人違反保證合同或喪失承擔連帶責任能力,因抵押人行為導致抵押物價值減少,質物明顯減少影響貸款人實現質權,而借款人未按要求及時恢複抵押物價值或者提供新保證或新抵押(質押)的;
(八)《中華人民共和國民法典》等法律法規規定的其他相關情形。
第三十二條 貸款人應當將個人住房貸款管理的責任落實到具體部門和崗位,建立各崗位的考核和問責機製。
第五章 監督管理
第三十三條 國家金融監督管理總局及其派出機構可以根據貸款人的經營管理情況、風險水平和個人住房貸款業務開展情況以及房地產市場運行情況等,對其個人住房貸款管理提出相關審慎監管要求。
第三十四條 貸款人違反本辦法規定辦理個人住房貸款業務的,國家金融監督管理總局及其派出機構應當責令其限期改正,並可以根據《中華人民共和國銀行業監督管理法》《中華人民共和國商業銀行法》《個人貸款管理辦法》等法律法規和規章,視情形對其采取相關監管措施或進行行政處罰。
第六章 附 則
第三十五條 購買配售型保障性住房貸款,參照本辦法執行。
第三十六條 本辦法由國家金融監督管理總局、中國人民銀行負責解釋。
第三十七條 本辦法自印發之日起施行。《個人住房貸款管理辦法》(銀發〔1998〕190號)同時廢止。其他個人住房貸款相關規定與本辦法不一致的,以本辦法為準。
對於本辦法施行前已取得預售許可證的項目,其個人住房貸款發放條件可以按照原規定執行。
點擊進入專題: 房地產新政密集發布 現房銷售靴子落地(责任编辑:休閑)
 我國將繪製完成新一代全火星地質圖
 網警依法查處2起涉吉隆泥石流網絡謠言案件
 光伏發電裝機曆史性超越煤電
 陳芋汐奪得亞運會跳水女子10米跳台金牌
-
“高收益”“低風險”……今起金融產品網絡營銷禁用這些誘導性話術
 新華社北京9月30日電題:今天起,金融產品網絡營銷禁用誘導性話術新華社記者張千千貸款產品“低利率”“秒到賬”?理財產品“高收益”“低風險”?今天開始,金融產品的這些網絡營銷話術正式被叫停。中國人民銀行
...[详细]
-
 每到盛夏,南方高溫暴雨輪番來襲,本地蔬菜生產承壓。千裏之外的甘肅、青海等高海拔地區,依托冷涼氣候,一茬茬脆嫩爽口的高原夏菜迎來豐收季。一顆新鮮番茄從西北田間到大灣區餐桌,需要經過哪些環節?這趟跨越南北
...[详细]
-
 央視網消息:8月31日晚,四川平昌縣教育科技局發布情況通報:8月30日,有網友反映我縣響灘中學收取220元入校門禁費有關問題,我局已於當日成立調查組,對相關問題進行調查。經查,該校為落實加強中小學生手
...[详细]
-
嶺海風華入畫來 粵韻流芳傳文脈——《魅力廣東》新書品鑒會南國書香節期間舉行
 8月28日,《魅力廣東》新書品鑒會在2026南國書香節琶洲主會場廣東出版館舉行。南方出版傳媒、廣東省地圖出版社相關負責人,該書主創團隊及文學評論家艾雲等文化界嘉賓出席活動,與現場讀者共赴一場嶺南文化之
...[详细]
-
“小電驢”藏大隱患?這份電動自行車安全充電小貼士請收好!|安全貼心話
 近日,廣東省消防救援總隊修訂《廣東省消防行政處罰裁量權基準實施細則》,進一步收緊部分高危消防違法行為的處罰尺度。新規明確,電動自行車違規停放、充電引發火災,即便火勢僅燒到自家,也不在免罰範圍。新規如此
...[详细]
-
 近日,江蘇無錫的侯女士向澎湃新聞反映,她71歲的父親在無錫中諾口腔醫院看牙齒,原本是想把缺失的7顆牙齒補上,再處理3顆鬆動的牙齒,結果醫院在兩天時間裏把她父親21顆牙齒全部拔光。侯女士稱,第一天拔完7
...[详细]
-
書香跨越國界,澤潤終身學習沃土!2026南國書香節昨日落下帷幕
 南國書香節APEC展區人頭攢動處暑方過,豔陽、台風交替來襲,廣州以獨有的熱忱擁抱全球展客與讀者。線上線下,5600萬人次共赴;展館內外,50餘萬種書冊靜候;城市鄉間,437個分會場點亮閱讀燈火;五洲四
...[详细]
-
 來源:中國新聞周刊這幾天,全球科技圈和A股股民,被同一隻“鴨子”刷屏了。8月27日,開源AI社區巨頭Hugging Face中文常被譯作“抱抱臉”)推出了一款售價399美元的雙足機器人——Microd
...[详细]
-
“免費試用”被扣738元?知名App:錢還沒扣,7天後沒有取消才會扣費
 近日,多位用戶反映稱,在多鄰國App點擊7天免費體驗後,“被扣除738元年費無法退”。9月28日,多鄰國客服告訴南都N視頻記者,用戶選擇7天免費試用時會簽訂自動續訂協議,可選擇提前兩天或三天提醒是否繼
...[详细]
-
高血壓等一類門特患者注意!9月1日起,廣州醫保單獨支付選點新政落地
 2026年9月1日起,廣州市將完善醫保單獨支付管理政策。政策調整後,參保人在普通門診、二類門診特定病種就醫機構進行的單獨支付藥品醫保報銷沒有變化。但針對高血壓等一類門診特定病種,參保人需選定1家單獨支
...[详细]

